Domain unkrautregulierung.de kaufen?
Wir ziehen mit dem Projekt
unkrautregulierung.de um.
Sind Sie am Kauf der Domain
unkrautregulierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unkrautregulierung.de kaufen?
Welche effektiven unkrautmanagement-Tools können zur umweltfreundlichen Unkrautbekämpfung in der Landwirtschaft eingesetzt werden?
Effektive unkrautmanagement-Tools in der Landwirtschaft sind mechanische Methoden wie Hacken und Mulchen, thermische Methoden wie Heißwasser oder Dampf und biologische Methoden wie der Einsatz von Nützlingen oder Pflanzenextrakten. Diese umweltfreundlichen Ansätze reduzieren den Einsatz von chemischen Herbiziden und schützen die Umwelt sowie die Gesundheit der Verbraucher. Es ist wichtig, die richtige Kombination dieser Methoden je nach Unkrautart und -dichte zu wählen, um eine effektive Unkrautbekämpfung zu gewährleisten. **
Wie können Unkrautmanagement-Tools dazu beitragen, die Effizienz der Unkrautbekämpfung in der Landwirtschaft zu verbessern?
Unkrautmanagement-Tools ermöglichen eine präzisere Identifizierung und Bekämpfung von Unkrautarten, was zu einer effektiveren Unkrautbekämpfung führt. Durch den Einsatz von Technologie können Landwirte Zeit und Ressourcen sparen und gleichzeitig die Erträge ihrer Felder steigern. Die automatisierte Überwachung und Steuerung von Unkrautmanagement-Tools ermöglicht eine schnellere Reaktion auf Unkrautprobleme und eine optimierte Nutzung von Herbiziden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
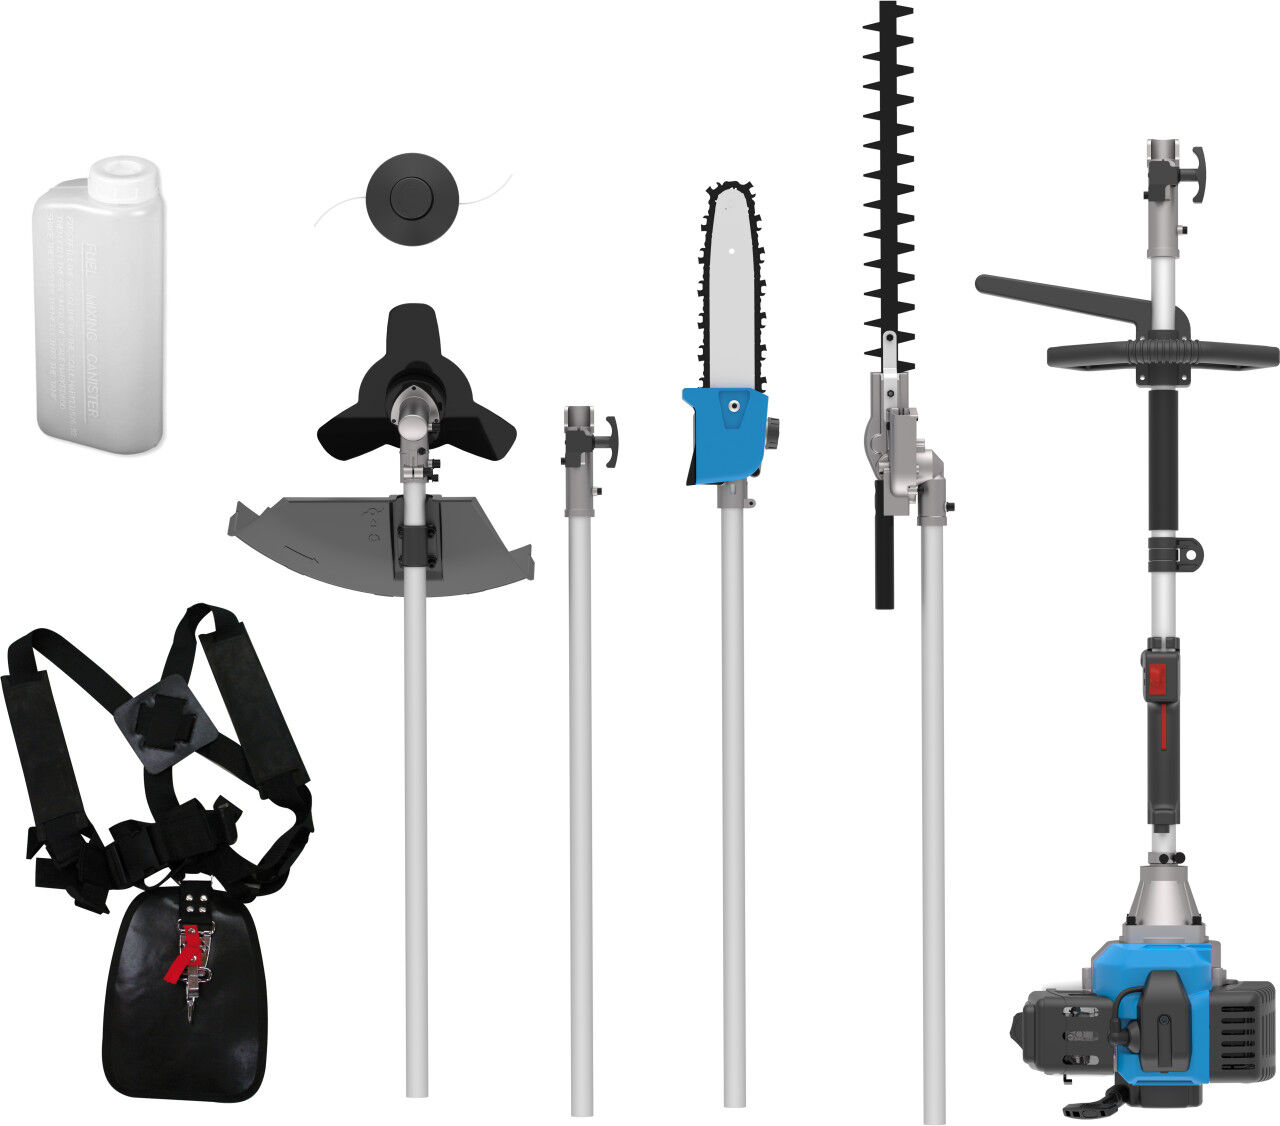
Güde Gartenpflege-Set GPS 1001 4in1Güde Gartenpflege-Set GPS 1001 4in1 Produktnummer: 0687080047 Das Gartenpflege-Set GPS 1001 4in1 ist der ideale Allrounder für alle Arbeiten rund um Garten, Hof und Grünpflege. Mit einem leistungsstarken 2-Takt-Motor und einer Motorleistung von 1,6 PS bietet dieses Multifunktionsgerät die optimale Kombination aus Kraft und Vielseitigkeit. Dank des ergonomischen Softgriffs und eines verstellbaren Zusatzhandgriffs liegt es angenehm in der Hand und ermöglicht präzises Arbeiten. Das Set enthält vier verschiedene Aufsätze: einen Freischneider mit einer Schnittbreite von 255 mm, einen Trimmer mit Tippautomatik, eine Heckenschere mit einer Schnittlänge von 435 mm und 180° Neigungsverstellung sowie eine Astkettensäge mit einer hochwertigen 300-mm-Oregon-Schwert- und Kettenkombination. Eine Verlängerung sorgt für maximale Reichweite bei allen Anbauteilen, während das komfortable Tragegurtsystem für eine rückenschonende Handhabung sorgt. Mit einer maximalen Motordrehzahl von 9500 U/min und einem Tankvolumen von 1,2 Litern sorgt das GPS 1001 4in1 für lange Einsatzzeiten und eine hohe Effizienz. Das Reversierstartsystem erleichtert das Starten, und die Kraftstoffmischung im Verhältnis 40:1 sorgt für eine zuverlässige Leistung. Dieses Set ist die perfekte Wahl für ambitionierte Gartenbesitzer, die eine leistungsstarke und flexible Lösung für ihre Gartenarbeiten suchen. Verlängerung: Länge: 845 mm Trimmer: Schnittbreite Fadenspule: 480 mm Faden-Ø: 2,4 mm Länge des Fadens: 240 cm Lärmwertangabe LWA: 112 dB Länge: 860 mm Breite: 370 mm Höhe: 210 mm Nettogewicht: 1,65 kg Freischneideraufsatz: Messerblatt: 3 Zähne Schnittbreite Messerblatt: 255 mm Länge: 870 mm Breite: 370 mm Höhe: 210 mm Nettogewicht: 1,7 kg Heckenscherenaufsatz: Kopf schwenkbar: 0-180° Schnittstärke: 24 mm Schnittlänge: 435 mm Balkenlänge: 445 mm Messerabstand: 25 mm Länge: 1335 mm Breite: 110 mm Höhe: 95 mm Nettogewicht: 2,25 kg Kettensägenaufsatz: Schnittlänge: 300 mm Länge des Schwertes: 340 mm max. Kettengeschwindigkeit: 18,8 m/s Schwerttyp: Oregon Nutbreite: 1,3 mm Kettentyp: Oregon Anzahl Treibglieder: 45 Stk. Stärke Treibglied: 1,3 mm Teilung: 3/8 „ Kettenöltank: 0,15 l Lärmwertangabe LWA: 112 dB Länge: 1150 mm Breite: 120 mm Höhe: 70 mm Nettogewicht: 1,6 kg Motor-Bauart: 2-Takt Leistung: 1,2 / 1,6 (kW / PS) Motordrehzahl: max. 9500 1/min Nenndrehzahl: 3000 1/min Hubraum: 43 cm³ Tankinhalt: 1,2 ltr. Mischungsverhältnis: 40:1 Startsystem: Reversierstart Softgriff Tragegurt Herstellerinformationen: Güde GmbH & Co.KG Birkichstr. 6 74549 Wolpertshausen, DEUTSCHLAND eMail: info@guede.com Herstellernr. 95200199,00 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter


-
Welche effektiven Unkrautmanagement-Tools können in der Landwirtschaft eingesetzt werden, um die ökologischen und ökonomischen Auswirkungen von Unkrautbekämpfung zu minimieren?
Effektive Unkrautmanagement-Tools in der Landwirtschaft sind mechanische Methoden wie Hacken, Mulchen und Mähen, biologische Methoden wie natürliche Feinde von Unkraut und chemische Methoden wie Herbizide. Um die ökologischen Auswirkungen zu minimieren, sollten integrierte Unkrautmanagement-Strategien angewendet werden, die verschiedene Methoden kombinieren und den Einsatz von Chemikalien reduzieren. Um die ökonomischen Auswirkungen zu minimieren, ist es wichtig, die Kosten und den Nutzen verschiedener Unkrautmanagement-Tools abzuwägen und die effizienteste Methode für den jeweiligen Betrieb auszuwählen. **
-
Was sind effektive Methoden für das Unkrautmanagement in landwirtschaftlichen Anbauflächen?
Effektive Methoden für das Unkrautmanagement in landwirtschaftlichen Anbauflächen sind mechanische Maßnahmen wie das regelmäßige Jäten, der Einsatz von Mulch oder das Mähen. Chemische Methoden wie Herbizide können ebenfalls eingesetzt werden, sollten jedoch mit Vorsicht angewendet werden, um Umweltschäden zu vermeiden. Eine Kombination aus verschiedenen Methoden ist oft am effektivsten, um das Unkrautwachstum zu kontrollieren. **
-
Wie kann die effektivste Methode zum Unkrautmanagement in landwirtschaftlichen Betrieben aussehen?
Die effektivste Methode zum Unkrautmanagement in landwirtschaftlichen Betrieben ist die Kombination verschiedener Maßnahmen wie mechanische Bekämpfung, chemische Herbizide und biologische Kontrollmethoden. Eine regelmäßige Überwachung und frühzeitige Bekämpfung von Unkrautwachstum ist entscheidend, um eine Ausbreitung zu verhindern. Die Auswahl der geeigneten Methode hängt von der Art des Unkrauts, dem Anbausystem und den Umweltauflagen ab. **
-
Was sind effektive Methoden für das Unkrautmanagement in Garten- und landwirtschaftlichen Flächen?
Effektive Methoden für das Unkrautmanagement sind das regelmäßige Jäten von Hand, das Mulchen der Flächen mit organischem Material und der Einsatz von Unkrautvernichtungsmitteln. Es ist wichtig, Unkraut frühzeitig zu bekämpfen, um eine Ausbreitung zu verhindern und die Konkurrenz mit den Kulturpflanzen zu minimieren. Eine Kombination verschiedener Methoden kann die Effektivität des Unkrautmanagements erhöhen. **


Welche effektiven Methoden gibt es für das Unkrautmanagement in Gärten und landwirtschaftlichen Flächen?
Effektive Methoden für das Unkrautmanagement sind regelmäßiges Jäten von Hand, Mulchen mit organischen Materialien und der Einsatz von Unkrautvlies oder -folie. Chemische Herbizide sollten nur als letztes Mittel eingesetzt werden, um Umweltschäden zu vermeiden. Eine Kombination aus verschiedenen Methoden kann langfristig die beste Lösung für ein effektives Unkrautmanagement sein. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Drucksprüher Pflanzensprüher Unkrautbekämpfung Gartenspritze 5l AQUA SPRAY Pflanzenschutz Bradas AS0500Drucksprüher Pflanzensprüher Unkrautbekämpfung Gartenspritze 5l AQUA SPRAY Pflanzenschutz Bradas AS0500 Drucksprüher Pflanzensprüher Unkrautbekämpfung 5l AS0500 BRADAS Ein Gartensprüher zum Besprühen von Blumen, Sträuchern, Gemüse. Es ist ideal für den Anbau von Pflanzen. Einfach zu bedienen, geeignet für Gärten, Gewächshäuser, Terrassen, Balkone usw. Ein weiterer Vorteil ist der moderne und stilvolle Look. Perfekt zum Entfernen von Pilzen, Schimmel und Flechten von Terrassen und Gartenmöbeln. Unkraut bekämpfen, Gemüse, Blumen und Pflanzen schützen. Kapazität 5l Lanzenmaterial Kunststoff ergonomischer Tragegriff ja Ein breiter Trichter verhindert das Auslaufen von Flüssigkeiten beim Gießen und erleichtert die Reinigung des Behälter ja Der Durchsichtiger Behälter aus hochdichtem PE ist leicht, stark und langlebig ja Lange Kolbenlebensdauer ja Einzigartiges Design mit hochwirksamer Pumpe sorgt für störungsfreies Arbeiten ja verstellbare Aluminiumdüse in Form eines Kegels ja verstellbarer Riemen für mehr Bedienkomfort ja Sicherer Betrieb durch Druckventil ja Die Messing-Lanze und Düse sind beständig gegen Chemikalien und Korrosion ja Mit dem Ventilschalter können Sie den Sprinkler mit dem Finger ein- und ausschalten ja Hersteller BRADAS Symbol AS0500 EAN 590754441522013,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche effektiven unkrautmanagement-Tools können zur umweltfreundlichen Unkrautbekämpfung in der Landwirtschaft eingesetzt werden?
Effektive unkrautmanagement-Tools in der Landwirtschaft sind mechanische Methoden wie Hacken und Mulchen, thermische Methoden wie Heißwasser oder Dampf und biologische Methoden wie der Einsatz von Nützlingen oder Pflanzenextrakten. Diese umweltfreundlichen Ansätze reduzieren den Einsatz von chemischen Herbiziden und schützen die Umwelt sowie die Gesundheit der Verbraucher. Es ist wichtig, die richtige Kombination dieser Methoden je nach Unkrautart und -dichte zu wählen, um eine effektive Unkrautbekämpfung zu gewährleisten. **
-
Wie können Unkrautmanagement-Tools dazu beitragen, die Effizienz der Unkrautbekämpfung in der Landwirtschaft zu verbessern?
Unkrautmanagement-Tools ermöglichen eine präzisere Identifizierung und Bekämpfung von Unkrautarten, was zu einer effektiveren Unkrautbekämpfung führt. Durch den Einsatz von Technologie können Landwirte Zeit und Ressourcen sparen und gleichzeitig die Erträge ihrer Felder steigern. Die automatisierte Überwachung und Steuerung von Unkrautmanagement-Tools ermöglicht eine schnellere Reaktion auf Unkrautprobleme und eine optimierte Nutzung von Herbiziden. **
-
Welche effektiven Unkrautmanagement-Tools können in der Landwirtschaft eingesetzt werden, um die ökologischen und ökonomischen Auswirkungen von Unkrautbekämpfung zu minimieren?
Effektive Unkrautmanagement-Tools in der Landwirtschaft sind mechanische Methoden wie Hacken, Mulchen und Mähen, biologische Methoden wie natürliche Feinde von Unkraut und chemische Methoden wie Herbizide. Um die ökologischen Auswirkungen zu minimieren, sollten integrierte Unkrautmanagement-Strategien angewendet werden, die verschiedene Methoden kombinieren und den Einsatz von Chemikalien reduzieren. Um die ökonomischen Auswirkungen zu minimieren, ist es wichtig, die Kosten und den Nutzen verschiedener Unkrautmanagement-Tools abzuwägen und die effizienteste Methode für den jeweiligen Betrieb auszuwählen. **
-
Was sind effektive Methoden für das Unkrautmanagement in landwirtschaftlichen Anbauflächen?
Effektive Methoden für das Unkrautmanagement in landwirtschaftlichen Anbauflächen sind mechanische Maßnahmen wie das regelmäßige Jäten, der Einsatz von Mulch oder das Mähen. Chemische Methoden wie Herbizide können ebenfalls eingesetzt werden, sollten jedoch mit Vorsicht angewendet werden, um Umweltschäden zu vermeiden. Eine Kombination aus verschiedenen Methoden ist oft am effektivsten, um das Unkrautwachstum zu kontrollieren. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güde Gartenpflege-Set GPS 1001 4in1Güde Gartenpflege-Set GPS 1001 4in1 Produktnummer: 0687080047 Das Gartenpflege-Set GPS 1001 4in1 ist der ideale Allrounder für alle Arbeiten rund um Garten, Hof und Grünpflege. Mit einem leistungsstarken 2-Takt-Motor und einer Motorleistung von 1,6 PS bietet dieses Multifunktionsgerät die optimale Kombination aus Kraft und Vielseitigkeit. Dank des ergonomischen Softgriffs und eines verstellbaren Zusatzhandgriffs liegt es angenehm in der Hand und ermöglicht präzises Arbeiten. Das Set enthält vier verschiedene Aufsätze: einen Freischneider mit einer Schnittbreite von 255 mm, einen Trimmer mit Tippautomatik, eine Heckenschere mit einer Schnittlänge von 435 mm und 180° Neigungsverstellung sowie eine Astkettensäge mit einer hochwertigen 300-mm-Oregon-Schwert- und Kettenkombination. Eine Verlängerung sorgt für maximale Reichweite bei allen Anbauteilen, während das komfortable Tragegurtsystem für eine rückenschonende Handhabung sorgt. Mit einer maximalen Motordrehzahl von 9500 U/min und einem Tankvolumen von 1,2 Litern sorgt das GPS 1001 4in1 für lange Einsatzzeiten und eine hohe Effizienz. Das Reversierstartsystem erleichtert das Starten, und die Kraftstoffmischung im Verhältnis 40:1 sorgt für eine zuverlässige Leistung. Dieses Set ist die perfekte Wahl für ambitionierte Gartenbesitzer, die eine leistungsstarke und flexible Lösung für ihre Gartenarbeiten suchen. Verlängerung: Länge: 845 mm Trimmer: Schnittbreite Fadenspule: 480 mm Faden-Ø: 2,4 mm Länge des Fadens: 240 cm Lärmwertangabe LWA: 112 dB Länge: 860 mm Breite: 370 mm Höhe: 210 mm Nettogewicht: 1,65 kg Freischneideraufsatz: Messerblatt: 3 Zähne Schnittbreite Messerblatt: 255 mm Länge: 870 mm Breite: 370 mm Höhe: 210 mm Nettogewicht: 1,7 kg Heckenscherenaufsatz: Kopf schwenkbar: 0-180° Schnittstärke: 24 mm Schnittlänge: 435 mm Balkenlänge: 445 mm Messerabstand: 25 mm Länge: 1335 mm Breite: 110 mm Höhe: 95 mm Nettogewicht: 2,25 kg Kettensägenaufsatz: Schnittlänge: 300 mm Länge des Schwertes: 340 mm max. Kettengeschwindigkeit: 18,8 m/s Schwerttyp: Oregon Nutbreite: 1,3 mm Kettentyp: Oregon Anzahl Treibglieder: 45 Stk. Stärke Treibglied: 1,3 mm Teilung: 3/8 „ Kettenöltank: 0,15 l Lärmwertangabe LWA: 112 dB Länge: 1150 mm Breite: 120 mm Höhe: 70 mm Nettogewicht: 1,6 kg Motor-Bauart: 2-Takt Leistung: 1,2 / 1,6 (kW / PS) Motordrehzahl: max. 9500 1/min Nenndrehzahl: 3000 1/min Hubraum: 43 cm³ Tankinhalt: 1,2 ltr. Mischungsverhältnis: 40:1 Startsystem: Reversierstart Softgriff Tragegurt Herstellerinformationen: Güde GmbH & Co.KG Birkichstr. 6 74549 Wolpertshausen, DEUTSCHLAND eMail: info@guede.com Herstellernr. 95200199,00 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Kinzo, Gartenhandwerkzeug, Handhacke 16x22.5cm für GartenpflegeDie pull hoe 16*22.5cm von Kinzo ist ein effektives Handwerkzeug, das speziell für das Jäten und die Pflege von Gärten entwickelt wurde. Mit einer Breite von 90 mm und einer Länge von 160 mm ermöglicht diese Gartenhacke präzises Arbeiten, sodass Unkraut mühelos entfernt werden kann. Das ergonomische Design sorgt für eine einfache Handhabung, wodurch auch längere Einsätze ohne Ermüdung möglich sind. Mit einem Gewicht von nur 288 g ist die Hacke leicht und handlich, was die Nutzung im Garten erleichtert. Hergestellt aus robustem Metall, bietet sie Langlebigkeit und Zuverlässigkeit für alle Gartenliebhaber, die Wert auf effektive Werkzeuge legen. - Effektive Handhabung für präzises Jäten - Leichtes Design für müheloses Arbeiten - Robuste Metallkonstruktion für Langlebigkeit.40,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die effektivste Methode zum Unkrautmanagement in landwirtschaftlichen Betrieben aussehen?
Die effektivste Methode zum Unkrautmanagement in landwirtschaftlichen Betrieben ist die Kombination verschiedener Maßnahmen wie mechanische Bekämpfung, chemische Herbizide und biologische Kontrollmethoden. Eine regelmäßige Überwachung und frühzeitige Bekämpfung von Unkrautwachstum ist entscheidend, um eine Ausbreitung zu verhindern. Die Auswahl der geeigneten Methode hängt von der Art des Unkrauts, dem Anbausystem und den Umweltauflagen ab. **
-
Was sind effektive Methoden für das Unkrautmanagement in Garten- und landwirtschaftlichen Flächen?
Effektive Methoden für das Unkrautmanagement sind das regelmäßige Jäten von Hand, das Mulchen der Flächen mit organischem Material und der Einsatz von Unkrautvernichtungsmitteln. Es ist wichtig, Unkraut frühzeitig zu bekämpfen, um eine Ausbreitung zu verhindern und die Konkurrenz mit den Kulturpflanzen zu minimieren. Eine Kombination verschiedener Methoden kann die Effektivität des Unkrautmanagements erhöhen. **
-
Welche effektiven Methoden gibt es für das Unkrautmanagement in Gärten und landwirtschaftlichen Flächen?
Effektive Methoden für das Unkrautmanagement sind regelmäßiges Jäten von Hand, Mulchen mit organischen Materialien und der Einsatz von Unkrautvlies oder -folie. Chemische Herbizide sollten nur als letztes Mittel eingesetzt werden, um Umweltschäden zu vermeiden. Eine Kombination aus verschiedenen Methoden kann langfristig die beste Lösung für ein effektives Unkrautmanagement sein. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.